 TradeBB
Risk reward en trading : calculer votre RR et vérifier celui que vous obtenez vraiment
Le risk reward (RR), c'est le rapport entre ce qu'un trade peut vous rapporter et ce qu'il risque de vous coûter. Un trade qui risque 100 € pour viser 200 € a un RR de 1:2 : on risque 1 pour gagner 2.
En français, on parle parfois de ratio risque/rendement, mais les traders disent presque toujours risk reward ou simplement RR. Le RR se décide avant le trade. Ce que vous obtenez au final est un autre chiffre – et c'est souvent là que la rentabilité se perd.
Comment calculer un RR
Il vous faut trois prix : votre entrée, votre stop loss et votre objectif.
- À l'achat : gain visé = objectif − entrée ; risque = entrée − stop loss.
- À la vente : gain visé = entrée − objectif ; risque = stop loss − entrée.
| Action TTE, achat | EUR/USD, vente | Future CAC 40, achat | |
|---|---|---|---|
| Entrée | 58,40 € | 1,1750 | 8 100 |
| Stop loss | 57,00 € | 1,1790 | 8 060 |
| Objectif | 62,00 € | 1,1680 | 8 160 |
| Risque | 1,40 € par action | 40 pips | 40 points (400 € par contrat) |
| Gain visé | 3,60 € par action | 70 pips | 60 points (600 € par contrat) |
| RR | 1:2,6 | 1:1,75 | 1:1,5 |
Que vous comptiez en euros, en pips ou en points, le RR ne change pas. Vous pouvez donc le connaître avant même de choisir la taille de position.
Le montant en euros sert à autre chose : vérifier qu'une perte complète tient dans votre risque par trade. Pour risquer au plus 100 € sur l'action ci-dessus : 100 € ÷ 1,40 € = 71 actions. Pour le forex, l'or ou le CAC 40, le calculateur de lot fait le calcul.
1:3 ou 3 R : deux façons d'écrire la même chose
Selon l'endroit où vous lisez, le même trade s'écrit de deux façons :
- 1:3 – le risque en premier, le gain ensuite. C'est l'usage le plus courant chez les traders francophones.
- 3 R (ou « RR de 3 ») – le gain exprimé en multiples du risque. C'est la façon dont beaucoup de plateformes et de journaux de trading l'affichent.
Les deux veulent dire : on risque 1 pour viser 3. Le piège, ce sont les tableaux qui mélangent les deux, ou l'écriture inverse « 3:1 » qu'on croise aussi. Avant d'utiliser un chiffre, vérifiez lequel des deux nombres est le risque. Dans cet article, le risque vient toujours en premier.
Tableau risk reward : le taux de réussite qu'il vous faut
Un RR seul ne dit pas si une stratégie gagne de l'argent. Il faut le mettre en face de votre taux de réussite. À chaque RR correspond un taux de réussite d'équilibre : celui auquel vous ne gagnez ni ne perdez rien.
Les tableaux qu'on trouve partout supposent un trading sans frais. La dernière colonne ajoute des frais (commission, spread, glissement) de 0,1 R par trade – 10 € si vous risquez 100 €.
| RR | Équilibre sans frais | Équilibre avec 0,1 R de frais |
|---|---|---|
| 1:1 | 50 % | 55 % |
| 1:1,5 | 40 % | 44 % |
| 1:2 | 33,3 % | 36,7 % |
| 1:3 | 25 % | 27,5 % |
| 1:5 | 16,7 % | 18,3 % |
Au-dessus du taux d'équilibre, vous gagnez de l'argent sur la durée ; en dessous, vous en perdez. Un « bon » RR est donc celui que votre taux de réussite dépasse avec de la marge – et cette marge se calcule frais compris.
Les frais pèsent plus sur les petits objectifs
Les frais ne dépendent pas de la taille de votre objectif. Plus l'objectif est petit, plus ils en mangent une grande part.
Exemple : un trade à 1:1 qui risque 40 € pour viser 40 €, avec 6 € de frais aller-retour. Un gagnant rapporte 34 €, un perdant coûte 46 €. Le taux de réussite d'équilibre passe de 50 % à 57,5 %. Le même trade à 1:2, avec un objectif de 80 € et les mêmes frais : de 33,3 % à 38,3 %.
Si vous tradez court et souvent, calculez votre RR après frais – et regardez vos résultats nets, pas bruts.
Un RR de 1:1 peut-il être rentable ?
Oui, si vous gagnez assez souvent. Ce qui compte, c'est l'espérance : ce qu'un trade rapporte en moyenne, en R.
- RR 1:1 et 58 % de trades gagnants : 0,58 × 1 − 0,42 × 1 = +0,16 R par trade
- RR 1:3 et 22 % de trades gagnants : 0,22 × 3 − 0,78 × 1 = −0,12 R par trade
Le RR le plus élevé n'est pas forcément le meilleur. Un objectif plus lointain est atteint moins souvent : il ne vous aide que si les gains plus grands compensent les gagnants que vous perdez en route. Seuls vos propres trades peuvent le dire. Le détail du calcul est dans l'aide sur le taux de réussite et l'espérance.
Le RR prévu et le RR obtenu sont deux chiffres différents
Le RR que vous calculez avant le trade est un plan. Ce que le trade a rapporté, mesuré en multiples de votre risque prévu, s'appelle le R-multiple : un trade qui risquait 100 € et a rapporté 150 € fait +1,5 R ; un trade qui a perdu 130 € fait −1,3 R.
Exemple, EUR/USD à l'achat : entrée 1,17420, stop loss 1,17320, objectif 1,17620. Soit 20 pips visés pour 10 pips de risque : un RR de 1:2. Clôturé à 1,17532, avec 11,2 pips de gain : +1,12 R. Un gagnant – mais à peine plus de la moitié du plan.
Un seul trade ne prouve rien. Mais si vos gagnants ne rapportent en moyenne que 1,12 R alors que vos perdants coûtent 1 R plein, votre taux d'équilibre n'est plus de 33,3 % : il passe à 47,2 %. Et les perdants coûtent souvent plus de 1 R – glissement au stop, ou stop déplacé dans le mauvais sens.
Sans objectif fixe, vous ne pouvez pas calculer de RR prévu. Il reste alors le résultat : gain moyen et perte moyenne en R, sur beaucoup de trades. Mais il faut un stop loss : sans stop, il n'y a pas de R.
Où votre RR se perd
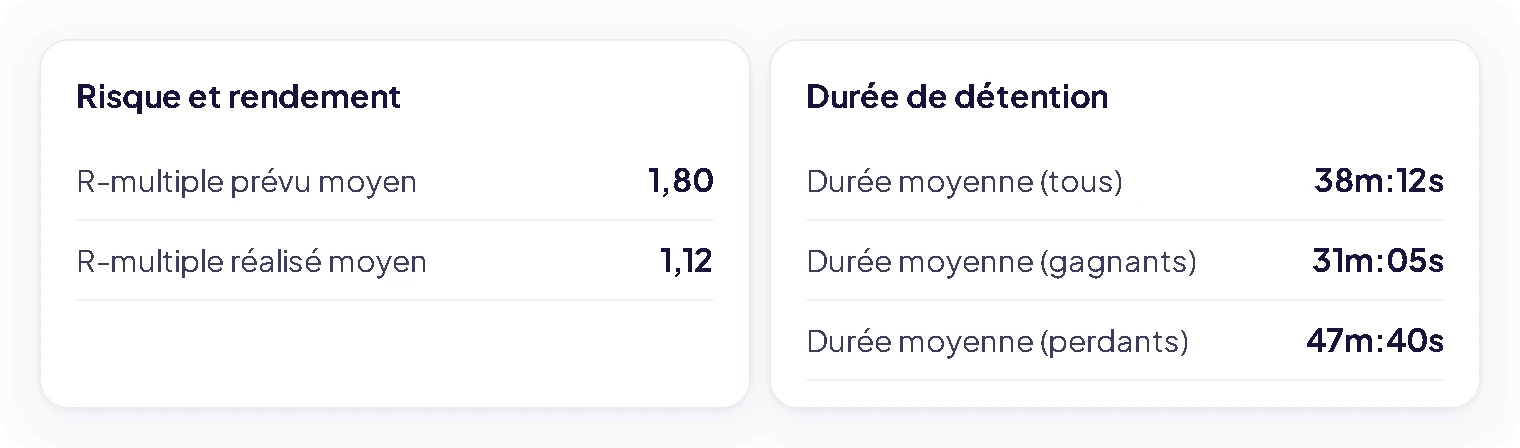
- La durée de détention. La Synthèse sépare la durée moyenne des gagnants et des perdants. Si vous fermez vos gagnants bien plus vite que vos perdants, vous prenez vos gains trop tôt et laissez courir vos pertes.
- Les tags. Le rapport Tags donne le risk/reward et l'espérance de chaque tag. Taguez les sorties anticipées et les stops déplacés au moment où ils arrivent : vous verrez ce que chaque habitude coûte à votre R réalisé.
- Les trades eux-mêmes. Filtrez vos trades par R prévu et R réalisé – par exemple : prévu au moins 2 R, réalisé sous 1 R – et relisez-les un par un.
Dans le compte d'exemple ci-dessous, le plan vise en moyenne 1,80 R et en obtient 1,12. Les gagnants sont gardés environ 31 minutes, les perdants environ 48. Cet écart est la première piste.
Pour qu'un R existe, chaque trade a besoin d'un stop loss. La règle de discipline Un stop loss par trade est vérifiée automatiquement par TradeBB sur vos trades importés ; le reste de votre plan de trading se vérifie de la même façon.
Questions fréquentes
Le rapport entre le gain visé et le risque d'un trade. Un RR de 1:2 signifie que vous risquez 1 pour viser 2.
Le rapport entre le gain visé et le risque d'un trade. Un RR de 1:2 signifie que vous risquez 1 pour viser 2.
Divisez la distance entre l'entrée et l'objectif par la distance entre l'entrée et le stop loss. Entrée à 58,40 €, stop à 57,00 €, objectif à 62,00 € : 3,60 ÷ 1,40 = 2,6, soit un RR de 1:2,6.
Divisez la distance entre l'entrée et l'objectif par la distance entre l'entrée et le stop loss. Entrée à 58,40 €, stop à 57,00 €, objectif à 62,00 € : 3,60 ÷ 1,40 = 2,6, soit un RR de 1:2,6.
Distance entre l'entrée et le stop loss × taille de position (× valeur du point pour les CFD et les futures). 1,40 € × 71 actions = 99,40 €.
Distance entre l'entrée et le stop loss × taille de position (× valeur du point pour les CFD et les futures). 1,40 € × 71 actions = 99,40 €.
Aucun chiffre ne vaut pour tout le monde. Un RR n'a de sens qu'en face de votre taux de réussite, frais compris. Partez du tableau ci-dessus, puis vérifiez sur vos propres trades.
Aucun chiffre ne vaut pour tout le monde. Un RR n'a de sens qu'en face de votre taux de réussite, frais compris. Partez du tableau ci-dessus, puis vérifiez sur vos propres trades.
Indirectement. Avec un RR élevé, vous gagnez moins souvent : les séries de pertes sont plus longues, et le drawdown peut être plus profond, même avec une espérance positive.
Indirectement. Avec un RR élevé, vous gagnez moins souvent : les séries de pertes sont plus longues, et le drawdown peut être plus profond, même avec une espérance positive.
Calculez le RR avant. Mesurez celui que vous obtenez après.
Importez vos trades et voyez votre RR prévu à côté de votre R réalisé – et quels trades creusent l'écart.